
 Blog
/
Marchés de l’électricité : après les alertes de l'été, l'envolée des prix se confirme en octobre
Marchés de l’électricité : après les alertes de l'été, l'envolée des prix se confirme en octobre
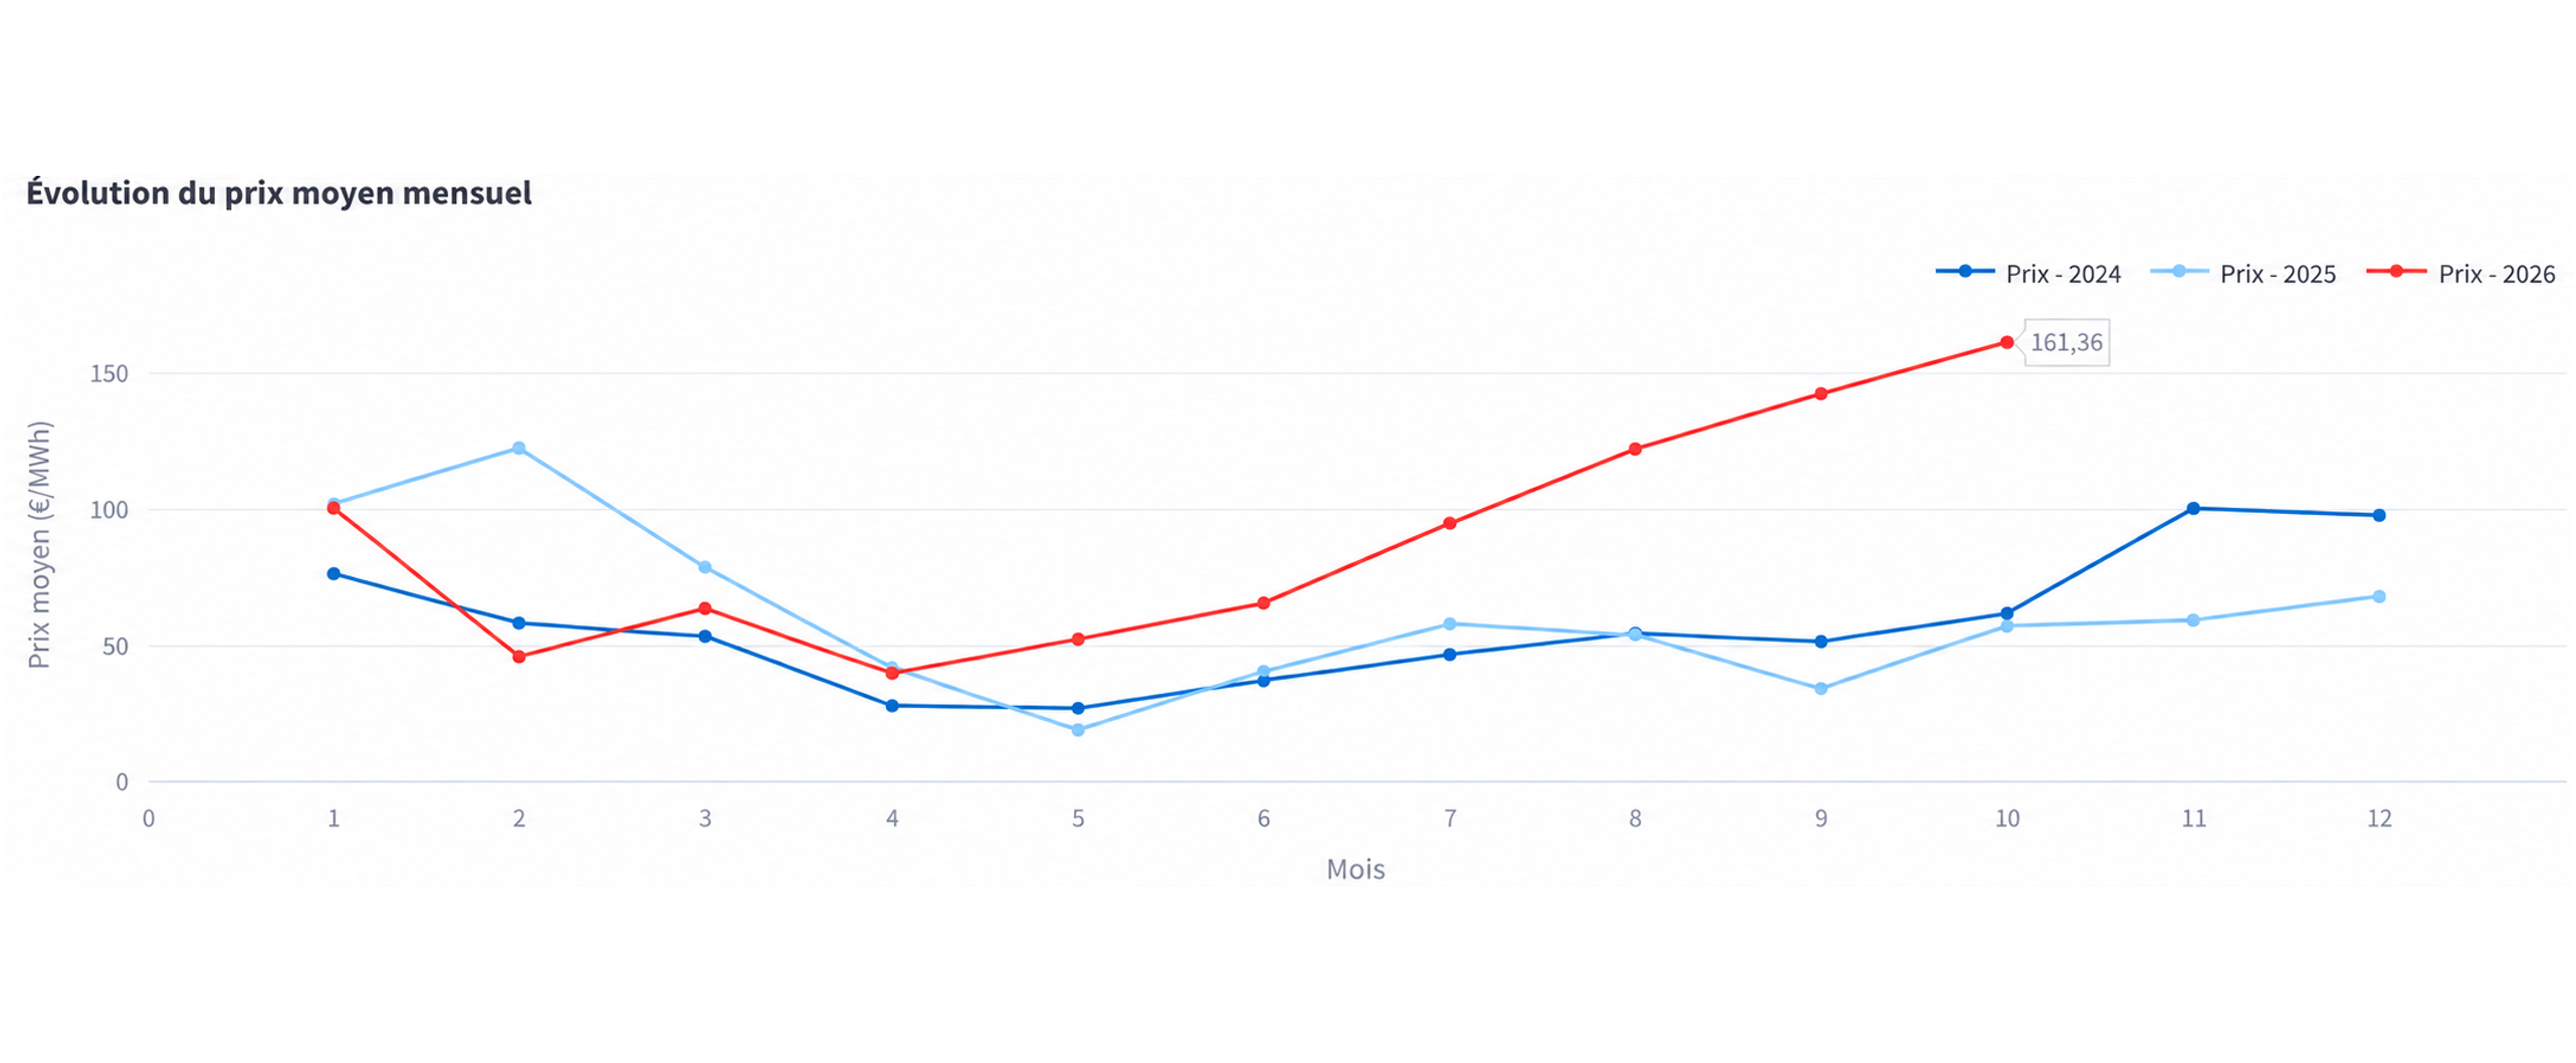
Déficit prolongé de production hydraulique et nucléaire, météo peu venteuse et recours accru aux centrales thermiques : le mois d’octobre a confirmé les tensions que nous anticipions dès cet été sur le réseau électrique. Avec un prix SPOT moyen en hausse de +181 % par rapport à l’an dernier et des spreads journaliers records, la volatilité s’installe durablement à l’approche de l’hiver. Une nouvelle donne qui démontre toute la pertinence de mobiliser la flexibilité industrielle et les moyens de stockage d’énergie.
D'une tension estivale du soir à une tension automnale continue
Cet été, le paradoxe du marché tenait en une phrase : l'électricité était abondante et bradée à midi, mais rare et très chère le soir. Notre analyse de l’été pointait déjà la vulnérabilité du système électrique face à la sécheresse et à la cherté du gaz, malgré l’essor des renouvelables.
En octobre, le décor a changé, mais pas le diagnostic. Alors que la production solaire recule naturellement avec l'automne, le système électrique n'a pas pu s'appuyer sur ses relais habituels :
Un déficit bas-carbone qui se prolonge (-4,7 TWh) : le manque d’eau pèse toujours sur l’hydraulique (-1,8 TWh) et sur le parc nucléaire (-2,9 TWh), dont les contraintes de débit et de refroidissement perdurent.
L’absence de vent : Les conditions anticycloniques ont amputé la production éolienne de -0,7 TWh.
La fin des excédents : Alors que l’on comptabilisait plus de 400 heures à prix négatifs au cœur de l'été, le mois d’octobre n’a enregistré qu’une seule heure négative (contre 14 en octobre 2025).
Pour assurer l'équilibre offre-demande, la France a dû inverser ses flux transfrontaliers (+1,5 TWh d’importations, -1,6 TWh d’exportations) et mobiliser ses centrales à gaz (+0,7 TWh).
Comme nous le soulignions déjà en août avec les tensions sur le gaz (TTF) et des stocks européens moins remplis qu'à l'accoutumée, l'activation accrue du thermique a mécaniquement tiré le prix marginal vers le haut : le prix SPOT moyen atteint 161 €/MWh, en hausse de +181 % par rapport à octobre 2025.
Volatilité et réserves réseau : des conditions exceptionnelles pour le stockage et l’ajustement
Pour les consommateurs électro-intensifs, cette configuration renchérit la facture brute. En revanche, pour les acteurs équipés d’actifs pilotables, ces tensions ouvrent des niveaux de valorisation inédits depuis 2022.
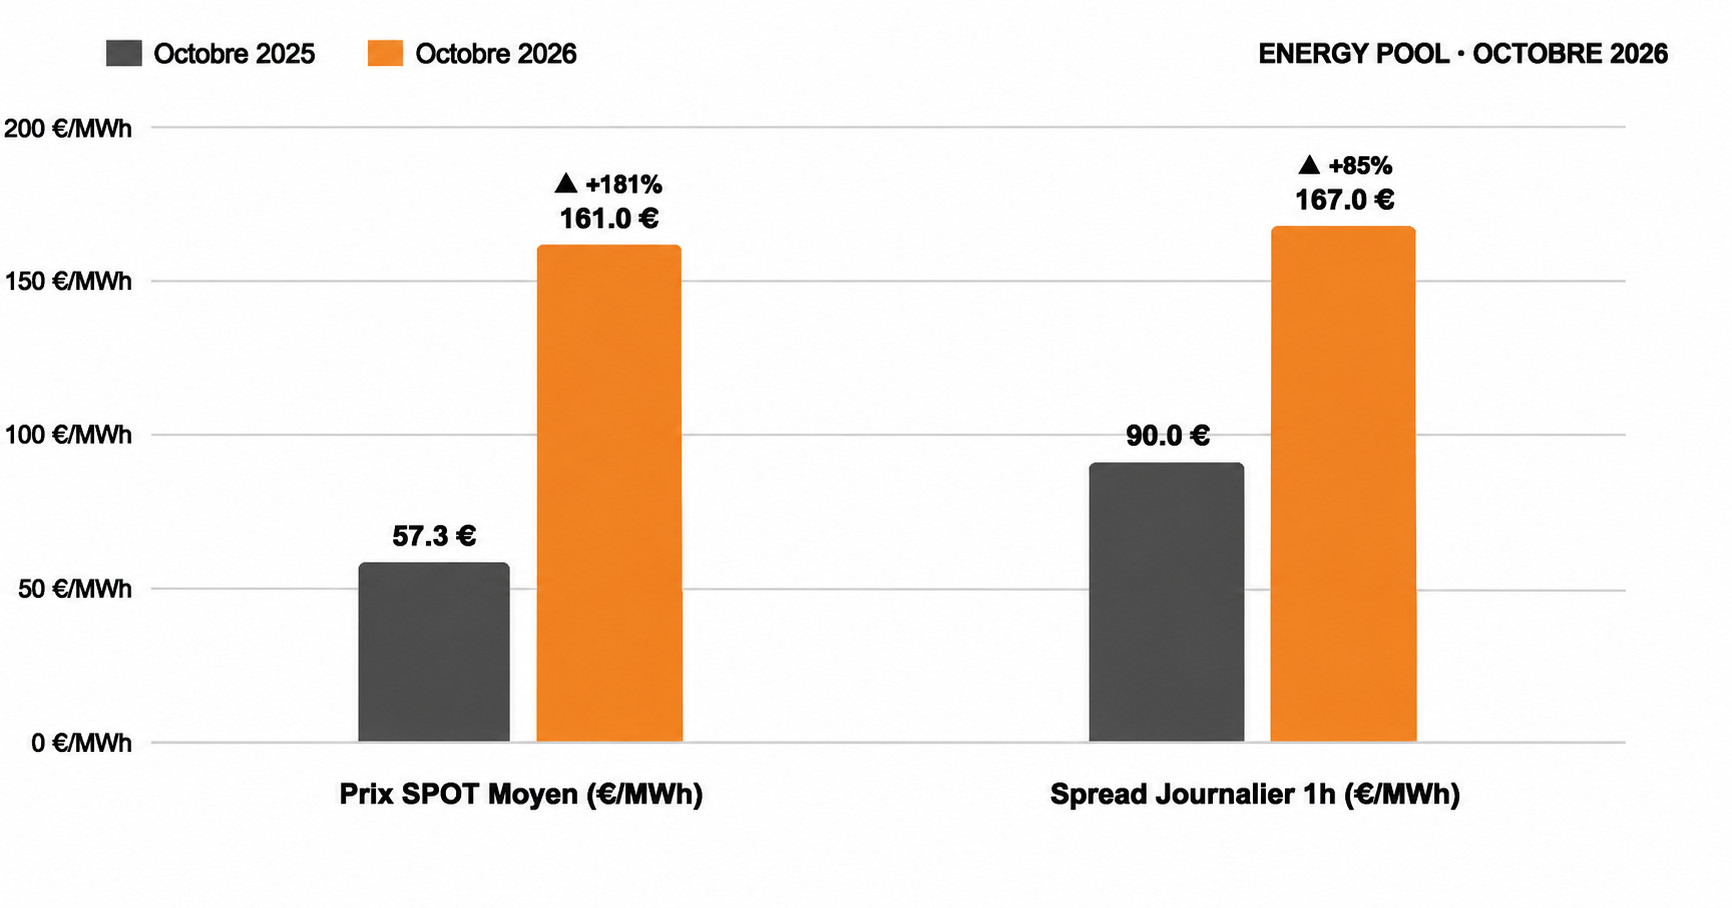
1. Spread journalier (167 €/MWh) : l'âge d'or de l'arbitrage
L’écart moyen entre l’heure la moins chère et l’heure de pointe d’une même journée s'établit à 167 €/MWh (contre 90 €/MWh un an plus tôt).
2. Réserve Primaire (FCR) : un signal capacitaire au plus haut
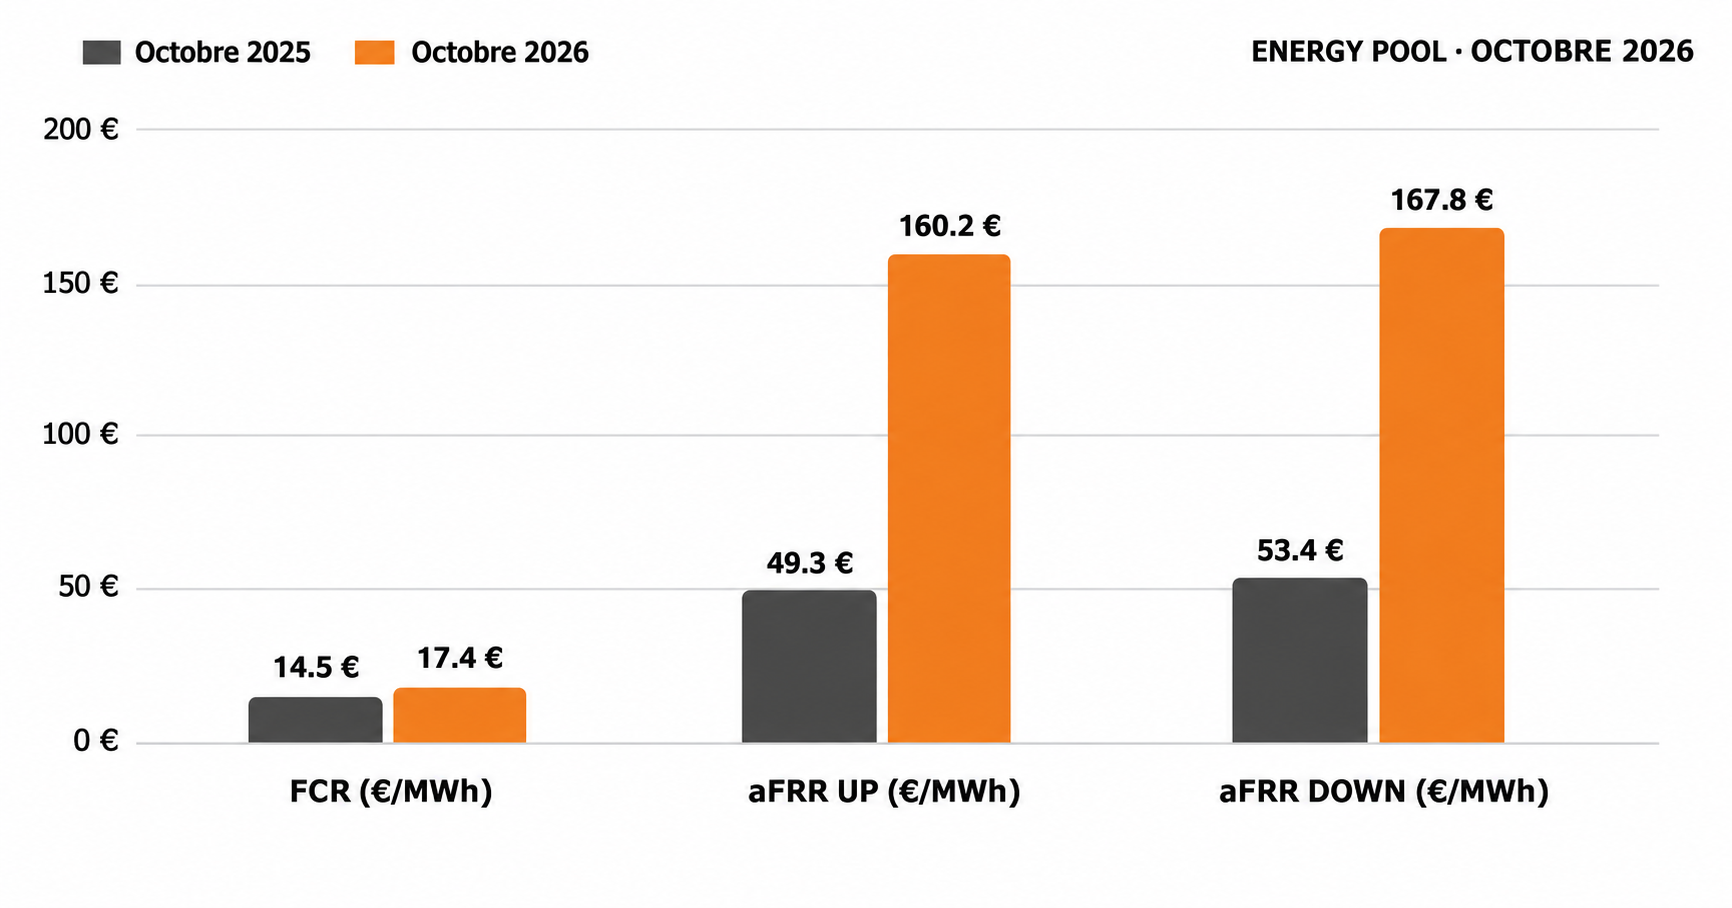
Avec une moyenne de 17,36 €/MW/h (contre 14,51 €/MW/h en octobre 2025), le marché FCR retrouve des niveaux proches des records de la crise de 2022. C'est un terrain de rentabilité idéal pour les batteries stationnaires, capables d’injecter ou d’absorber de la puissance en quelques secondes avec une précision millimétrique.
3. Réserve Secondaire (aFRR) : les prix d'activation triplent
Sur la plateforme européenne PICASSO, les opportunités d'activation en temps réel se sont multipliées :
aFRR UP (soutien au réseau / décharge ou effacement) : 160,24 €/MWh (vs 49,31 €/MWh en oct. 2025).
aFRR DOWN (absorption d'excédent / charge batterie) : 167,75 €/MWh (vs 53,37 €/MWh en oct. 2025).
Flexibilité et Stockage : deux leviers complémentaires au service de la résilience
Ce que nous observions cet été n'était pas un accident de parcours, mais l'illustration d'une nouvelle donne énergétique où la réactivité devient indispensable face à la volatilité des marchés.
Pour répondre à ces enjeux, sortir du schéma classique d'approvisionnement passif ouvre la voie à deux leviers majeurs, chacun porteur de valeur et de résilience :
Le stockage d’énergie par batterie (BESS) : Qu’il s'agisse d'installations autonomes (standalone) ou raccordées à des sites industriels et des centrales EnR, le stockage apporte la réactivité instantanée pour capter les opportunités des réserves de fréquence (FCR, aFRR) tout en tirant parti des spreads de prix massifs sur les marchés SPOT et Intraday.
La flexibilité des procédés industriels : En modulant ou décalant leur consommation d’électricité lors des pointes de tension réseau, les sites électro-intensifs protègent directement leur facture et génèrent de nouveaux flux de revenus sans nécessiter de lourds investissements d'infrastructure.
Qu'il s'agisse d'exploiter la flexibilité de vos outils de production ou de concrétiser un projet de stockage stationnaire, la valeur repose sur la même exigence : un pilotage intelligent et un accès direct aux marchés de l'énergie.
Energy Pool accompagne industriels, exploitants et investisseurs pour structurer, piloter et maximiser la valorisation de leurs actifs de flexibilité et de stockage.
Vous souhaitez valoriser la flexibilité de vos installations ou développez un projet de batterie ? Contactez nos équipes !
